
Mysteel月报:11月焦炭市场供需博弈加剧 价格存下跌风险
来源: 我的钢铁网(Mysteel) 2026-11-01
10月焦炭市场整体受宏观预期走弱主导,价格重心持续下移,全月共两轮提降落地,湿熄焦累计下调200元/吨、干熄焦累计下调220元/吨,月中旬后跌势放缓,市场进入短暂僵持阶段。尽管十月稳增长相关政策持续释放,但政策落地传导存在滞后,市场对于地产修复力度的预期持续降温,传统 “银十” 旺季需求不及预期,成为黑色产业链负反馈的核心源头。钢材终端消费持续承压,成材盈利持续偏弱,钢厂主动通过高炉检修、压减铁水来控制原料消耗,247家样本钢厂日均铁水产量震荡下行,焦炭刚性需求同步收缩,自上而下压制焦炭价格。市场博弈围绕宏观预期兑现与上下游利润分配展开。焦企端曾尝试发起提涨,但受钢厂盈利约束,提涨未落地,议价重心向钢厂倾斜。整体而言,10月焦炭行情是宏观偏弱预期向产业端传导的结果,终端需求的负反馈向上传导至焦炭环节,价格重心下行,月末市场观望情绪升温,等待后续宏观信号、终端需求以及钢厂生产计划进一步验证。
一、价格回顾
山西地区主流市场准一级湿熄冶金焦报价1810-1830元/吨;准一级干熄冶金焦报价2130-2160元/吨;一级干熄冶金焦报价2250-2320元/吨。山东地区焦炭价格准一干熄主流报价2220-2280元/吨,出厂现汇含税。内蒙古包头准一级干熄冶金焦报价2000元/吨,赤峰二级湿熄冶金焦报价1930元/吨,乌海二级干熄冶金焦报价1890-1910元/吨,均出厂含税价。贸易现汇出库:准一级(湿熄)焦现货1890元/吨,准一级(干熄)焦现货2020元/吨,一级(湿熄)焦现货1990元/吨,焦粒现货1610元/吨,焦粉现货1450元/吨。
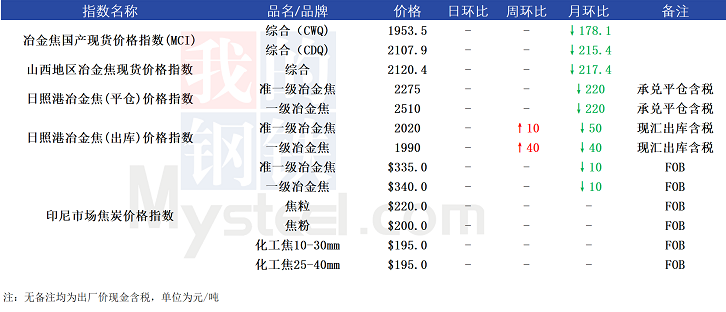
10月焦炭现货市场整体呈现“先抑后稳、月末企稳”的运行格局,全月行情围绕钢焦博弈展开,价格节奏随成材需求、钢厂利润与焦企成本变化逐步演绎。月初节后首轮补库不及预期,钢材终端需求持续偏弱,成材去库压力偏大,钢厂盈利承压,主动向下传导成本压力,推动焦炭价格下行。10月12日前后,主流钢厂第二轮提降落地,下调幅度100-110元/吨,价格重心阶段性下移。
二轮提降落地之后,焦企利润被压缩,部分企业主动控产、按需排产,现货流通货源收紧,叠加钢厂、贸易商整体库存维持低位,进一步限制焦炭继续深跌空间。市场交易回归刚需为主,采购节奏偏谨慎,连续三周现货价格保持平稳,市场观望情绪浓厚,博弈暂时进入休整阶段。临近月末,随着炼焦煤成本边际支撑显现,焦企亏损压力加大,河北区域主流焦企联合发起首轮提涨,上调幅度 50-55元/吨。但下游钢厂成材端未见明显回暖,盈利依旧偏弱,对提涨接受意愿不足,暂未跟涨回应,钢焦双方进入深度拉锯状态。整体来看,本月焦炭下行驱动主要来自成材需求走弱,而低库存、焦企减产预期形成底部支撑,多空力量相持,价格难有单边趋势性行情,短期现货维持僵持格局。
二、供应
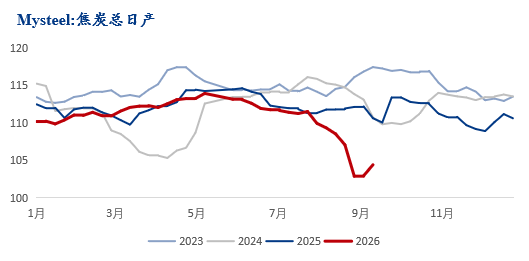
10月国内焦炭供应增量释放有限。Mysteel 全样本独立焦企产能利用率 71.12%,环比小幅回落,独立焦企日均焦炭产量61.08万吨,环比小幅减少;钢厂配套焦化开工维持平稳,产量波动不大。分区域看,部分区域焦企复产进度慢于前期预期,区域内供给约束持续存在,可流通现货资源偏紧;其余主产区焦企在亏损压力下主动控产、柔性检修增多,增产意愿偏弱。整体来看,焦企利润修复空间有限,在没有明显利润刺激前提下,大规模复产动力不足,焦炭供应维持偏稳、增量有限的格局,供给端难形成明显放量。
 单位:万吨
11月焦炭供应整体增量有限,供应收缩的核心变量集中在河北、山东区域,秋冬季环保管控与错峰生产将成为主要约束,区域分化特征明显。进入采暖季,河北、山东作为焦化重点管控区域,重污染天气预警、差异化错峰生产预案陆续落地,焦企开工负荷将受到直接压制,是11月焦炭供应收紧的主要来源。管控执行节奏随空气质量动态调整,以阶段性、弹性限产为主,难以出现一刀切式全面停产,但会持续压制产量释放,有效产出存在回落预期。山西产区等地前期复产进度偏慢的问题仍在延续,虽有部分企业计划复产,但多维持低负荷运行,增量贡献有限,难以对冲河北、山东的减量。焦企亏损压力叠加环保管控,主动控产意愿进一步增强。综合判断,11月焦炭供应难有明显放量,整体易缩难增。后续供应弹性主要取决于河北、山东环保限产的实际执行力度;若管控加码,现货货源偏紧格局将进一步强化;若管控偏宽松、成本原料下调落地带动利润修复,开工才有小幅回升空间。
三、需求
10月报需求端延续偏弱格局,核心拖累来自下游钢厂成材盈利不佳。Mysteel 247 家样本钢厂日均铁水产量回落至231.87万吨附近,环比继续下行,高炉检修、降负范围有所扩大,焦炭刚性日耗同步收缩。北方逐步进入施工淡季,建材终端需求难有明显回暖,钢材成交承压,钢厂盈利修复乏力,钢厂主动补库意愿不强,采购策略以按需刚需采购为主。贸易商参与热情一般,多随用随采,投机性补库较少。整体焦炭刚需持续走弱,需求端缺少向上拉动力量,是压制焦炭价格的核心因素。
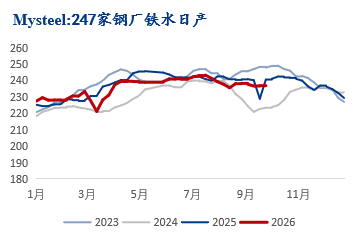 单位:万吨
11月焦炭需求整体呈刚需走弱、弹性有限的格局,核心驱动来自北方用钢淡季叠加钢厂盈利偏弱,铁水产量存在进一步回落预期。进入11月,北方气温走低,户外土建施工受阻,建筑钢材终端需求进入传统淡季,成材成交偏弱,钢厂持续承压,利润修复空间不足,制约高炉生产积极性。华北区域钢厂同步受到采暖季管控影响,叠加部分企业主动安排高炉检修,铁水负荷易下难上,焦炭刚性消耗将逐步回落。采购策略上,钢厂将延续低库存、按需补库的思路,规避原料高价风险,主动大规模备货的意愿不强,仅在库存偏低时出现阶段性补库,带动脉冲式需求,难以形成持续性采购热潮。贸易商投机性需求同样谨慎,在钢焦博弈未见明朗前,多以快进快出为主,增量空间有限。
四、库存
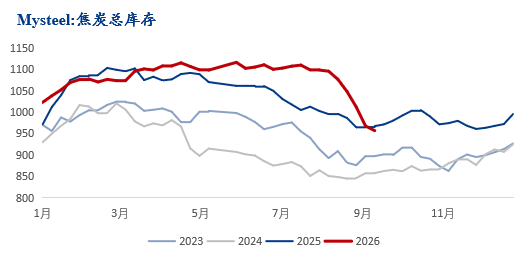 单位:万吨
全样本独立焦化企业库存:在10月进入低位区间震荡。10月2日小幅回升至72.14万吨,10月16日触及78.01万吨后再度走低,10月30日收于74.37万吨。全月库存运行在72-78万吨的窄幅区间,较9月底68.1万吨的低点有所抬升但幅度有限,整体维持中性偏低水平,反映出焦企在亏损压力下主动控制产量,出货保持顺畅。 247家钢铁企业焦炭库存:进入10月后,钢厂库存呈现'先降后补'的节奏——中旬钢厂主动去库,库存由589.94万吨降至580.22万吨(10月16日),创近两月新低;下旬随着焦炭第二轮提降落地,部分钢厂逢低补库,库存回升至590.03万吨,基本恢复至月初水平。库存可用天数从9月底10.5天略降至10月中旬10.2天,月末回升至约10.8天,整体处于历史同期偏低水平,钢厂补库需求对焦炭价格的支撑效应持续存在。 港口焦炭库存:进入10月后去库节奏进一步加快:10月2日163.11万吨、10月9日162.14万吨、10月16日146.11万吨、10月30日降至142.10万吨,全月累计下降21万吨,较9月初199万吨累计下降57万吨(-28.6%)。其中青岛港库存从9月25日约65万吨(前值)骤降至10月30日52万吨,日照港从9月25日42万吨降至10月30日35万吨,天津港从62万吨降至55万吨左右。港口库存的持续走低反映出焦化企业减产导致到港资源减少、贸易商在月中主动降价去库后补货偏慢,贸易环节蓄水池功能显著弱化,市场流通资源持续偏紧。
五、价格预测
11月焦炭市场存在降价预期,但下调幅度有限。
一是铁水产量进入季节性下行通道。10月下旬以来247家钢厂日均铁水产量已从233.8万吨降至231.9万吨,11月北方施工淡季叠加钢厂盈利承压,铁水预计继续回落至228-230万吨区间,焦炭刚需环比走弱。二是焦煤成本支撑仍偏弱。尽管月末焦煤竞拍出现企稳反弹迹象,但主产区煤矿复产仍在推进,进口煤补充稳定,焦煤价格缺乏大幅反弹的基础,焦炭成本支撑力度有限。三是钢厂焦炭库存已回升至590万吨、可用天数10.8天,较三季度极低水平明显改善,钢厂压价底气增强。
另外来看,焦企全行业亏损已持续三周,10月30日吨焦平均利润-27元/吨,继续降价将推动更多焦企扩大限产,供给端将进一步收缩,230家焦化厂产能利用率已降至70.72%,继续下行空间有限。二是全产业链库存处于低位,尤其是港口库存已骤降至142万吨(较9月初下降57万吨),焦化厂库存74万吨同样偏低,低库存格局为价格提供了底部缓冲。而11月中下旬冬储窗口开启,若价格出现明显下调,钢厂的补库需求可能在短期内集中释放,反而支撑价格企稳。
