
Mysteel月报:10月焦炭市场下行通道打开 需求走弱拖累价格重心下移
来源: 我的钢铁网(Mysteel) 2026-10-01
2026年9月,焦炭市场在宏观与产业双重因素交织下,走出'现货强、需求弱'的偏强行情。宏观层面,国内经济延续弱复苏态势,房地产投资持续拖累钢材需求,基建与制造业形成一定支撑,'金九'成色不足使市场对终端需求预期趋于谨慎。供给收缩成为主导逻辑。受山西等地煤矿安监趋严、优质焦煤供给偏紧及焦企前期亏损影响,独立焦化厂产能利用率一度降至64.46%的历史低位,全样本焦化厂库存从97.38万吨大幅去化至68.1万吨,供给端持续收紧为价格提供了强支撑。现货市场由此完成第四、五轮提涨,湿熄焦累计上涨450元/吨、干熄焦上涨490元/吨。需求端,钢厂铁水产量维持高位,247家钢厂焦炭库存可用天数仅10.5天,处于年内偏低水平,刚性需求对价格形成托底。但由于焦炭现货资源整体偏紧,钢厂补库采购意愿虽强,实际到货量却难以满足消耗需求,库存难以有效累积。总体来看,9月焦炭在成本推动与供给收缩下偏强运行,但钢焦利润分配失衡、成材需求疲弱等矛盾持续积累,为10月价格回调埋下伏笔。
一、价格方面
山西地区主流市场准一级湿熄冶金焦报价2010-2030元/吨;准一级干熄冶金焦报价2350-2380元/吨;一级干熄冶金焦报价2470-2540元/吨。山东地区焦炭价格准一干熄主流报价2440-2500元/吨,出厂现汇含税。内蒙古包头准一级干熄冶金焦报价2220元/吨,赤峰二级湿熄冶金焦报价2130元/吨,乌海二级干熄冶金焦报价2110-2130元/吨,均出厂含税价。贸易现汇出库:准一级(湿熄)焦现货1930元/吨,准一级(干熄)焦现货2070元/吨,一级(湿熄)焦现货2030元/吨,焦粒现货1550元/吨,焦粉现货1500元/吨。

9月国内冶金焦现货市场整体呈上旬两轮提涨落地,中下旬价格高位持稳的运行态势,钢焦博弈由涨价阶段转入僵持观望格局。3日进行本月内的第一轮焦炭价格上调落地,10日第二轮提涨顺利执行,两轮提涨完成后,焦炭整体价格重心显著上移,焦企盈利得到修复,出货保持顺畅,厂内库存维持低位水平。两轮提涨落地之后,市场上行动力明显减弱,焦炭价格进入横盘整理阶段,整体报价保持稳定,暂无新的涨跌调整。供应端,焦企在利润改善背景下,生产积极性有所提升,开工率小幅回升,焦炭供给出现边际增量。需求端,国内铁水产量维持相对高位,但钢厂自身利润持续承压,对焦炭继续提涨的接受能力达到瓶颈,抵触情绪增强,焦炭继续推涨的阻力加大。下游采购多以刚需补货为主,主动大规模备库意愿偏弱。随着价格进入平台期,市场博弈重心发生转变。前期推动焦炭上涨的成本支撑逻辑逐步弱化,行情走向更多取决于下游钢厂利润修复与终端需求持续性。临近月末,市场观望情绪浓厚,多等待后续需求指引,价格涨跌预期均未能兑现。整体来看,9月焦炭行情核心是完成两轮上调后高位企稳,价格波动收窄,钢焦双方进入利润再平衡阶段,市场心态趋于谨慎,等待节后需求进一步验证。
二、供应情况
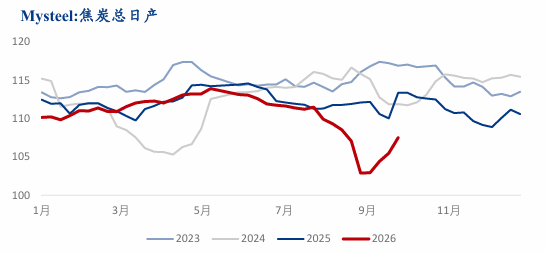
9月国内焦炭供应呈现前低后增,边际修复,总量未大幅放量的特征。9月上旬焦炭两轮提涨落地前,焦企普遍处于亏损状态,生产意愿偏弱,独立焦企产能利用率维持低位,样本企业焦炭日均产量偏低,厂内焦炭库存相对偏高。伴随 9月3日、9月10日两轮焦炭提涨先后落地,焦企盈利水平修复,生产积极性提升,前期被动限产,检修的焦企逐步恢复生产,独立焦企产能利用率与日均产量同步上行。9月中旬全国独立焦企全样本产能利用率回升至67.85%,环比提升1.14个百分点,焦炭日均产量增至58.28万吨,环比增加0.99万吨。随着产量释放,焦企出货保持顺畅,厂内焦炭持续去库,样本独立焦企焦炭库存降至69.91万吨,环比减少13.62万吨。但受焦煤资源、安监管控约束,焦企复产空间有限,开工率整体仍处于历史同期偏低区间,仅为边际修复,并未出现产量集中释放。钢厂自有焦化开工保持平稳,自备焦产量波动较小,对整体供给影响有限。至9月下旬,焦炭价格持稳,焦企维持现有生产节奏,产量小幅震荡,库存继续低位运行。
 单位:万吨
展望10月焦炭供应,预计整体供应呈现先稳后弱、增量有限的格局。短期来看,国庆假期期间,部分焦企将执行阶段性减产或检修计划,短期日产存在回落压力。节后,若焦企利润维持尚可水平,理论上存在小幅增产潜力,但核心约束在于下游需求变化。10月钢厂亏损压力较大,高炉检修、减产预期较强,铁水产量存在回落可能,下游对焦炭采购需求减弱,将反向压制焦企生产,焦企主动大幅提产的动力不足。成本端方面,炼焦煤供应仍有约束,煤价波动将持续影响焦化利润,若焦炭价格承压下行,焦企盈利再度收缩,不排除部分企业重新执行限产。综合判断,10月焦炭供应难有趋势性大幅增加,整体产量或小幅回落,供应端由9月边际复产转向随下游需求被动调整。
三、需求情况
9月焦炭需求呈现刚需维持高位,钢厂利润持续承压,采购策略偏谨慎的特征。247家样本钢厂日均铁水产量月内维持在236-238万吨的高位区间,高炉开工率保持相对稳定,焦炭刚性消耗支撑较强,叠加前期钢厂焦炭库存持续去库,可用天数处于年内偏低水平,为9月上旬两轮焦炭提涨落地提供需求基础,但需求端内部矛盾逐步累积。9月钢厂盈利率持续走低,大部分钢厂陷入亏损,成材旺季兑现不及预期,钢厂成本压力不断向上游原料传导。尽管铁水产量尚未集中下滑,但钢厂主动补库意愿明显克制,整体以按需采购,随用随拿为主,没有大规模备货行为。伴随两轮提涨落地,焦炭价格抬升进一步挤压钢厂利润,钢厂对焦炭继续涨价抵触情绪上升,下旬焦炭价格持稳,钢厂维持低库存运行,局部区域开始安排高炉检修,焦炭边际需求出现松动迹象。
 单位:万吨
展望10月焦炭需求,预计整体呈现先降后修复,总量较9月有所回落的态势。短期国庆假期期间,部分钢厂安排高炉阶段性减产或检修,铁水产量存在下行压力,焦炭日耗同步降低,需求阶段性走弱。节后,成材 “金九银十” 传统旺季仍有一定预期,若钢材终端需求有所回暖,钢厂利润小幅修复,已检修高炉存在复产可能,铁水产量有望边际回升,带动焦炭刚需回暖。但制约因素不容忽视,当前钢厂大面积亏损的基本面难以快速扭转,成材需求持续性存疑。若节后钢材销售不及预期,钢厂亏损进一步扩大,则高炉检修范围或将继续扩大,铁水产量延续下行,焦炭需求将面临明显负反馈。预计10月钢厂仍将延续低库存操作,集中大规模补库的可能性不大。综合判断,10月焦炭刚需存在阶段性波动,整体需求弱于9月。
四、库存情况
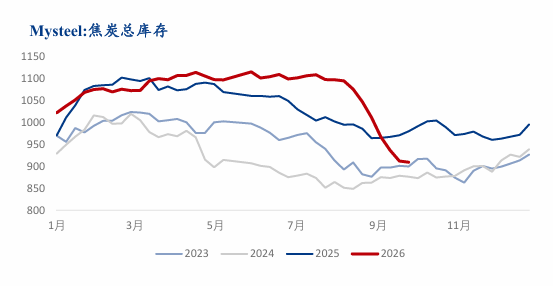
9月焦化厂库存深度去化,是全月焦炭价格提涨顺利落地的重要支撑因素。
全样本独立焦化企业库存从9月4日97.38万吨持续下降至9月25日68.1万吨,降幅29.3万吨。其中230家独立焦化厂库存从56.38万吨降至36万吨,降幅达36%。库存的大幅去化凸显出供给端增量有限,焦企出货顺畅,供需格局偏紧。
247家钢铁企业焦炭库存总量从9月4日586.19万吨降至9月25日580.6万吨,整体维持低位窄幅波动。库存可用天数从10.35天略升至10.5天,处于年内偏低水平。
港口焦炭库存持续去化。全国港口焦炭库存从9月4日199.15万吨下降至9月25日174.17万吨,降幅12.5%。其中日照港库存从45万吨降至42万吨。港口库存的持续走低反映出焦企直发钢厂比例增加,贸易环节蓄水池功能减弱,市场流通资源偏紧。
 单位:万吨
9月末焦炭全产业链库存呈现'上游低、下游低、港口低'的三低格局,全样本库存整体处于年内偏低水平。但需注意,焦化厂库存已从9月中旬的最低点开始出现累积迹象,全样本库存较9月18日69.91万吨下降幅度收窄,230家独立焦化厂库存从37.01万吨降至36万吨降速明显放缓,供给端边际改善信号已现。若10月开工率继续回升,焦化厂库存可能由降转增,进一步削弱对价格的支撑。
五、价格预期
9月焦炭经过两轮上调后高位持稳,但成材终端需求兑现不及预期,钢厂持续亏损,钢焦利润矛盾不断累积。进入10月,叠加国庆长假扰动,下游盈利压力进一步凸显,钢厂主动提出压减原料成本,首轮焦炭下调100/110元/吨预计于10月初落地。本轮降价的核心驱动在于钢厂亏损持续扩大,铁水产量存在回落预期,焦炭刚需走弱,下游采购转为按需控量,对焦炭高价接受能力显著下降。供应端来看,9 月提涨落地后焦企开工率有所回升,厂内库存维持低位,首轮降价落地初期,焦企尚有一定利润缓冲,主动大规模限产意愿不强,货源供给保持相对稳定,供需格局转向供略大于求,支撑本轮提降落地。
首轮降价兑现后,市场博弈仍将持续,第二轮提降落地预期偏大。从Mysteel样本钢厂监测情况看,若节后钢材销售未见明显回暖,钢厂亏损难以修复,高炉检修范围或将进一步扩大,铁水产量继续下滑,焦炭日耗持续走低,供需矛盾进一步放大,钢厂大概率继续施压焦炭价格,推动第二轮提降落地。后续继续降价仍有不确定因素,主要存在两个变量:一是降价后焦企盈利收缩程度,若利润快速转负,焦企将快速启动检修限产,供应收缩会对冲需求端压力,限制提降落地空间;二是炼焦煤成本支撑力度,若焦煤同步走弱,将进一步打开焦炭下行空间,若煤价保持坚挺,则会对冲焦炭下跌幅度,延缓甚至阻止降价落地。
综合来看,10月焦炭价格下行主线明确,首轮100/110元/吨下调基本确定,第二轮提降落地概率较高,但最终落地节奏与幅度取决于成材回暖情况,高炉检修规模及焦煤价格变动。若提降落地,焦炭价格重心将明显回落,焦企盈利将由修复再度压缩。后续需持续跟踪铁水产量、钢厂盈利率、独立焦企开工率及厂库数据等。
