
Mysteel周评:本周焦炭市场暂稳运行,钢焦持续博弈。(10.26-10.30)
来源: 我的钢铁网(Mysteel) 2026-10-30
一、焦炭价格
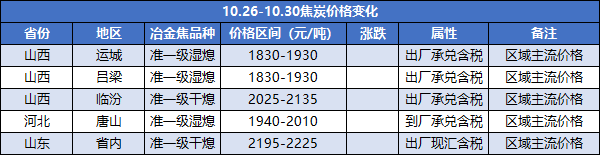
(1)本周焦炭价格暂稳运行。
(2)MyCpic焦炭绝对价格指数:综合(日)变化:
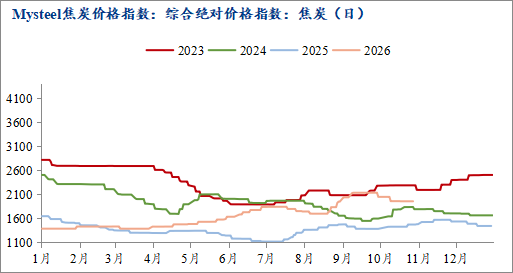
本周MyCpic焦炭绝对价格指数:综合(日)报1953.5点,上个周期值为1953.5点,环比不变。
二、煤焦周度开工与库存调研数据(20261030)
本周Mysteel统计独立焦企全样本:产能利用率为71.12%,减0.24%;焦炭日均产量61.08万吨,减0.21万吨;焦炭库存74.37万吨,增1.12万吨;炼焦煤总库存942.17万吨,减5.54万吨;焦煤可用天数11.6天,减0.03天。
本周Mysteel统计全国230家独立焦企样本:产能利用率为70.72%,增0.12%;焦炭日均产量48.89万吨,增0.08万吨;焦炭库存39.72万吨,增0.37万吨;炼焦煤总库存795.20万吨,减2.21万吨;焦煤可用天数12.2天,减0.05天。
本周Mysteel统计全国247家钢厂样本:焦炭日均产量46.49万吨,减0.22万吨,产能利用率84.96%,减0.41%;焦炭库存590.03万吨,增1.94万吨,焦炭可用天数10.78天,减0.02天;炼焦煤库存760.98万吨,减3.60万吨,焦煤可用天数12.31天,持平0.00天;喷吹煤库存430.82万吨,增3.28万吨,喷吹可用天数12.77天,增0.09天。
三、吨焦盈利周度调研数据汇总
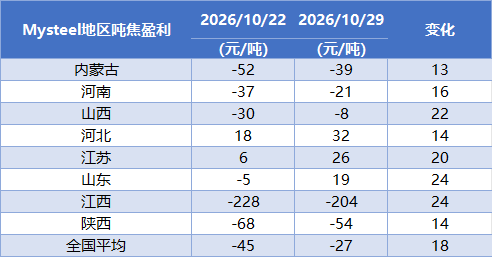
本周Mysteel煤焦事业部调研全国独立焦化厂吨焦盈利情况,全国平均吨焦盈利-27元/吨;山西准一级焦平均盈利-8元/吨,山东准一级焦平均盈利19元/吨,内蒙古冶金焦平均盈利-39元/吨,河北准一级焦平均盈利32元/吨。(利润展示受小数点后保留精度影响,本次价格的统计周期为2026年10月22日-2026年10月29日 )
四、Mysteel:主要港口焦炭库存统计
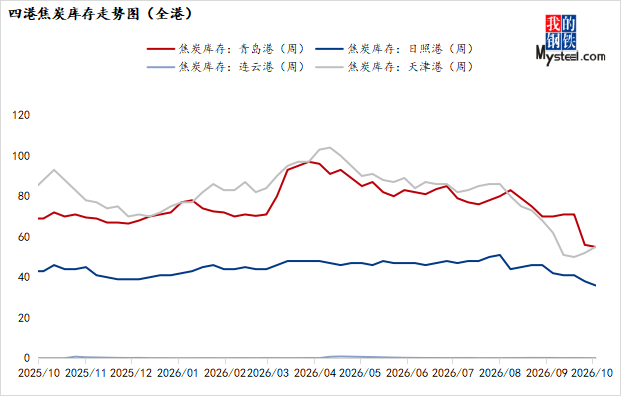
本周Mysteel统计全国18个港口焦炭库存为203.60万吨,增0.03万吨;其中北方5港焦炭库存为74.00万吨,减1.00万吨,华东10港94.60万吨,减3.97万吨,南方3港35.00万吨,增5.00万吨。(单位:万吨)
30日港口焦炭现货市场暂稳运行。现货市场交投氛围好转,两港贸易集港数量较上一工作日震荡持稳,两港库存较上一工作日暂稳运行。日照港35平,青岛港52平,总库存87较上周最后一工作日减3 。后续走势需关注下游钢厂利润水平、焦煤成本端变化以及期货盘面情绪等情况对港口焦炭的影响。
本周国内焦炭市场暂稳运行。上周河北等地主流焦企发起的首轮提涨(50-55 元/吨)仍处博弈阶段,截至周五主流钢厂未作回应,提涨尚未落地。供应端,焦企亏损有所收窄,开工保持高位,库存小幅累积。本周独立焦化企业吨焦平均利润为 -27 元/吨,较上周 -45 元/吨收窄 18 元/吨,主因近期炼焦煤价格有所回调,成本压力边际缓解。焦化厂开工维持高位运行。焦企库存继续累积,库存已连续两周回升。部分顶装焦企业亏损加剧,已开始小幅限产,出货节奏放缓。需求端,铁水产量延续下降,钢厂维持刚需采购。 247 家钢铁企业日均铁水产量 231.87 万吨(截至 10 月 30 日),较上周 232.3 万吨再降 0.43 万吨,铁水已连续三周下行。库存水平中性偏高,钢厂采购意愿偏弱。在此格局下,短期焦钢继续拉锯,价格暂稳运行,后续仍需关注钢厂高炉检修动态、原料价格波动等因素对市场的影响。
